Combien gagne-t-on vraiment sur un baril ?
Un petit producteur de pétrole a besoin d'argent tout de suite. Il accepte de vendre son pétrole 7,40 $ moins cher que le marché à qui le paie d'avance. Ça a l'air d'une bonne affaire. Mais combien en reste-t-il, une fois les risques payés ?
Négocie ton baril
Tu es le négociant. Deux choix : combien de temps dure l'accord, et quel prix minimum tu garantis au producteur. Bouge les curseurs et regarde ce qui te reste.
Joue l'année
Les chiffres du ticket sont des moyennes. Dans la vraie vie, il n'y a qu'une seule année. Lance-la et regarde ce qui arrive avec tes réglages.
Appuie sur « Jouer une année ».
La leçon : avec l'accord de base, il ne reste qu'environ 1,36 $ sur 7,40 $ de remise. Sur 3 mois au lieu de 12, il en reste environ 5,89 $. Mieux vaut des accords courts, renouvelés souvent.
Ligne par ligne, en clair
Chiffres de l'accord de base : remise de 7,40 $, 12 mois, garantie à 70 $, 15 % de risque de faillite.
1. Il peut faire faillite avant de te livrer (−2,91 $)
Tu as payé 12 mois de pétrole d'avance. Si le producteur fait faillite au 5e mois, tu perds le reste. Et le pire, c'est le moment : les petits producteurs font faillite quand le prix du pétrole s'effondre, donc tous en même temps, au pire moment pour toi. Le calcul de ce risque s'appelle la CVA : c'est le prix d'une assurance contre sa faillite.
Pour aller plus loin : le calcul du risque de faillite (CVA, wrong-way risk)
4. Le prix du risque de défaut : CVA
Modèles de taux et produits dérivés : risque de contrepartieStratégie quantitative : marché du crédit
C'est la CVA (credit valuation adjustment) : la perte moyenne actualisée en cas de défaut. Je modélise le défaut avec une intensité qui dépend du prix :
Avec β = 0, le défaut ignore le prix. Plus β est grand, plus le producteur fait défaut quand le prix baisse : c'est le wrong-way risk. Pour chaque β, je recale λ0 pour que la probabilité de défaut à un an reste 15 %, le seuil de risque utilisé dans la partie 1 : seule la dépendance au prix change. Le calcul utilise un Monte Carlo conditionnel sur 200 000 trajectoires de prix : on calcule la probabilité de défaut de chaque trajectoire au lieu de tirer le défaut au hasard, ce qui réduit l'erreur. Pour β = 0, le résultat coïncide avec la formule analytique (32,61 $).
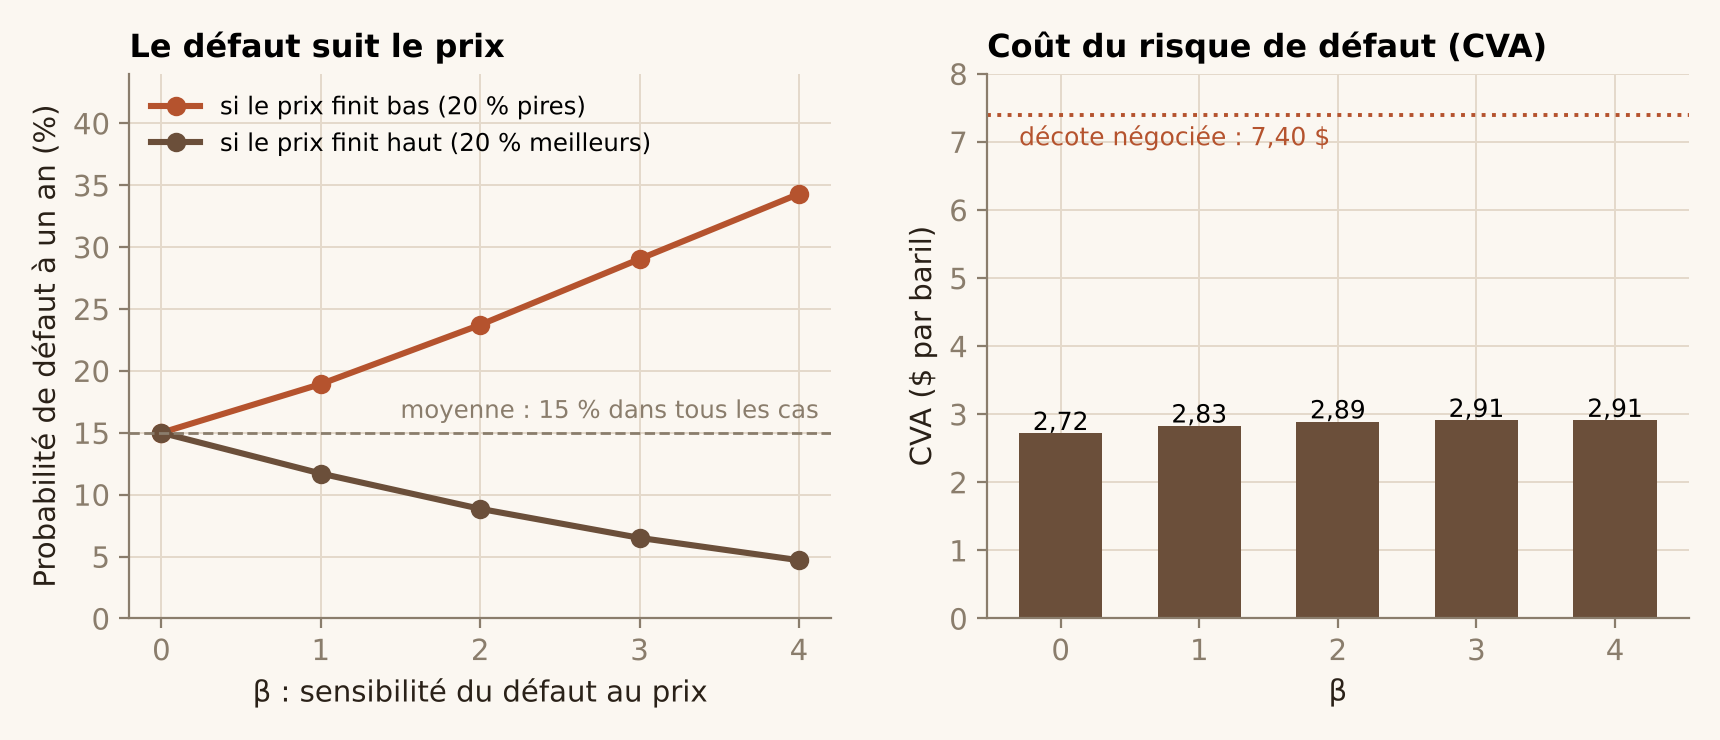
La CVA vaut 2,72 $ par baril si le défaut est indépendant du prix, et 2,91 $ avec un fort wrong-way risk : +7 % seulement. Pourtant, avec β = 3, un producteur a 29 % de chances de faire défaut si le prix finit bas, contre 6,5 % s'il finit haut.
2. Ton argent est bloqué (−1,71 $)
L'argent avancé au producteur, tu aurais pu le placer ailleurs. Bloqué en moyenne six mois à 4 % par an, il te coûte 1,71 $ par baril. C'est la ligne la plus simple, mais elle grossit vite quand l'accord s'allonge.
3. Il veut un prix minimum garanti (−1,43 $)
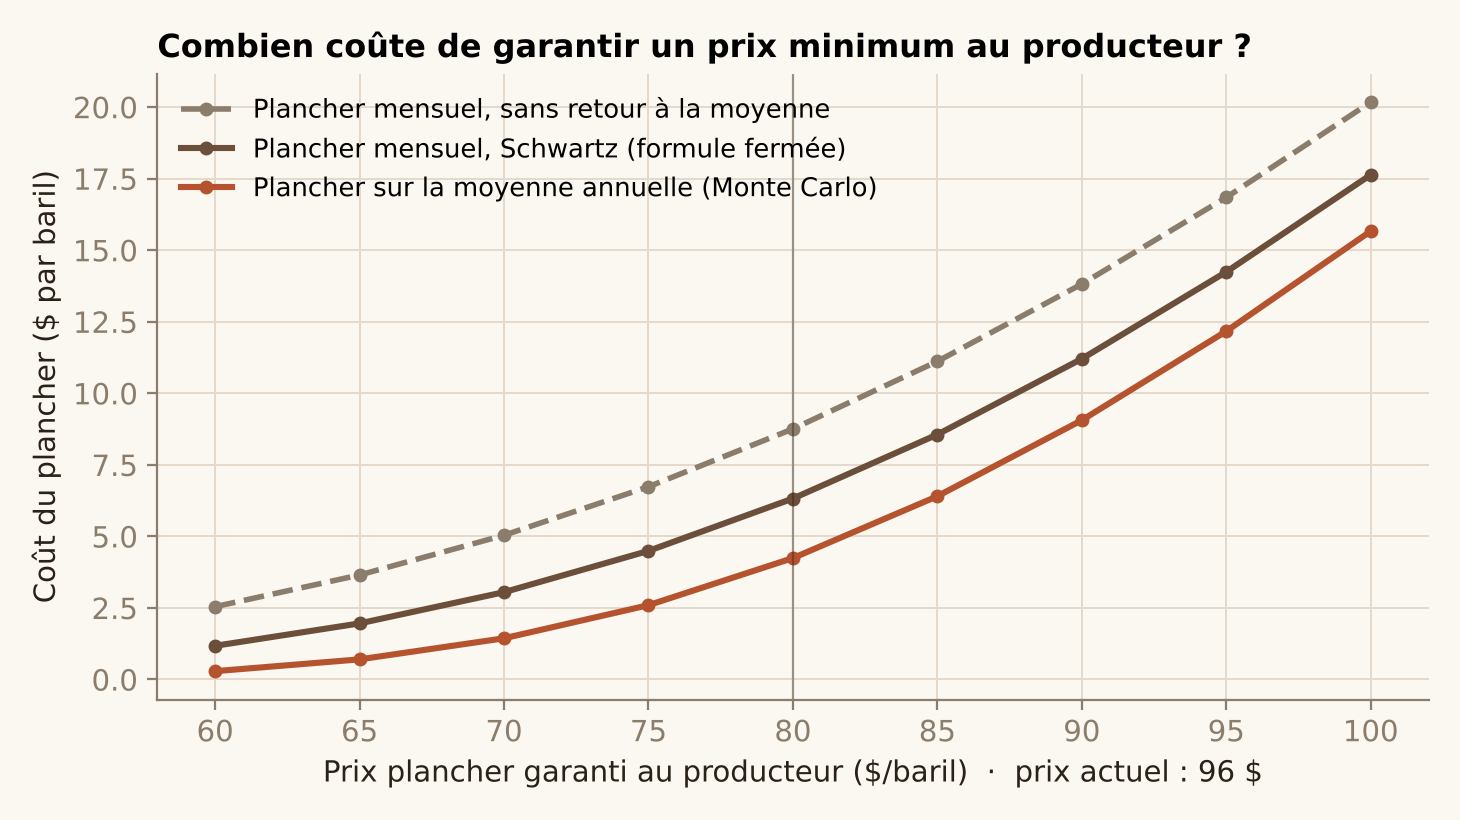
Le producteur te dit : « si le pétrole s'effondre, payez-moi quand même au moins 70 $ ». Tu lui offres une assurance. Si le prix tombe à 60 $, c'est toi qui payes la différence. Cette assurance a un prix, qu'on calcule en simulant des milliers d'avenirs possibles pour le prix du pétrole. Garantir 70 $ sur la moyenne de l'année coûte 1,43 $. Garantir 80 $ chaque mois coûterait 6,32 $ : toute ta marge.
Pour aller plus loin : la garantie de prix comme une option (formule fermée, Monte Carlo)
2. Garantir un prix minimum : une option, valorisée deux fois
Processus stochastiques et produits dérivésIntroduction aux processus de diffusionProbabilités numériques pour la finance
Version mensuelle : formule fermée. Dans le modèle de Schwartz, le logarithme du prix suit un processus d'Ornstein-Uhlenbeck, donc le prix à chaque date est log-normal. Le put a une formule de type Black, mais avec une variance qui plafonne au lieu de croître sans fin :
La volatilité effective passe ainsi de 50 % à un mois à 35 % à un an : c'est l'effet Samuelson, bien connu sur les marchés de l'énergie. Un plancher à 80 $ sur 12 livraisons mensuelles coûte 6,32 $ par baril. Sans retour à la moyenne, on l'aurait estimé à 8,76 $, soit 38 % trop cher.
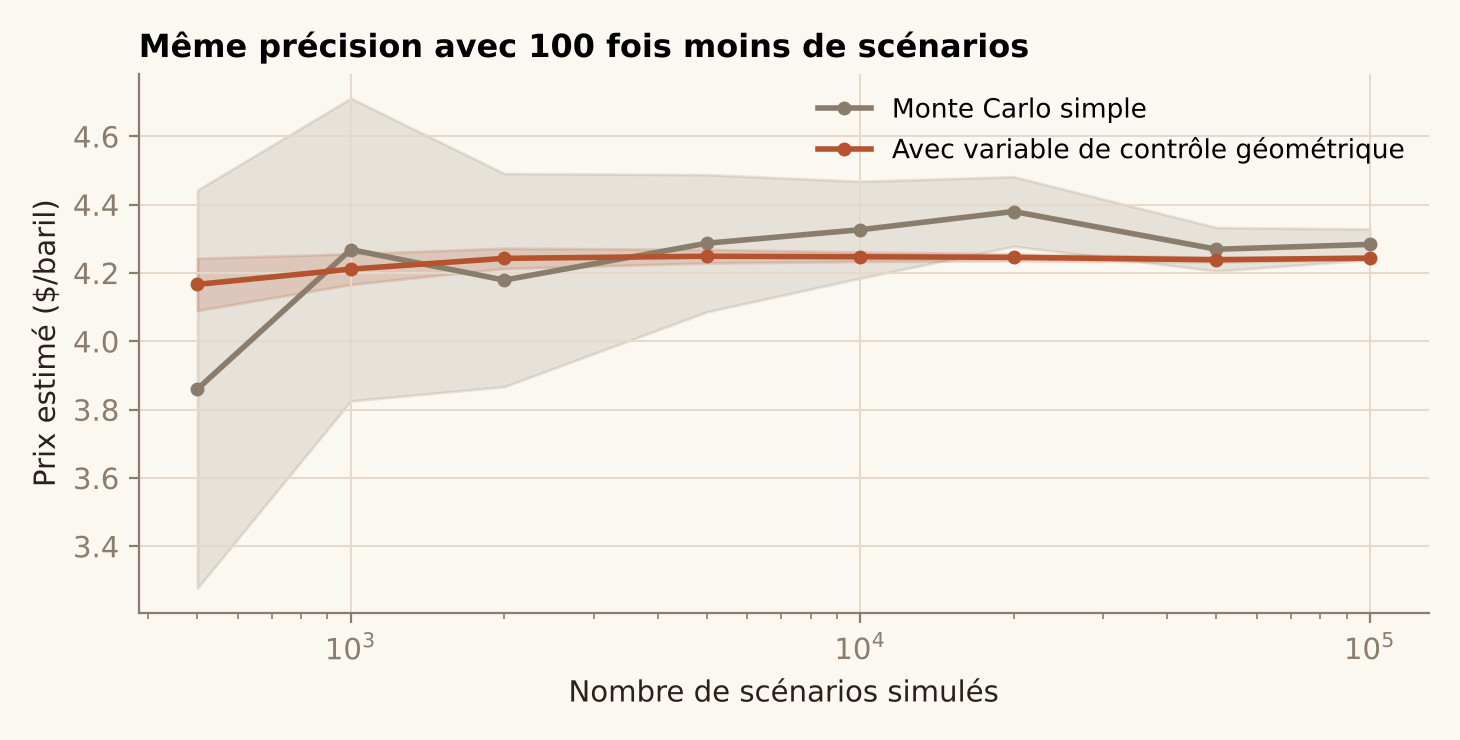
Version sur la moyenne annuelle : Monte Carlo. Sur le pétrole, l'option la plus échangée porte sur le prix moyen du mois ou de l'année (average price option). La moyenne de prix log-normaux n'est pas log-normale : il n'y a pas de formule fermée. Je simule donc le vecteur des 12 prix avec sa covariance exacte, et je compare trois estimateurs sur 100 000 scénarios :
| Estimateur | Prix ($/b) | Erreur-type | Gain de variance |
|---|---|---|---|
| Monte Carlo simple | 4,210 | 0,0223 | ×1 |
| Variables antithétiques | 4,230 | 0,0180 | ×1,5 |
| Variable de contrôle (moyenne géométrique) | 4,241 | 0,0023 | ×98 |
L'astuce de la variable de contrôle : le même put sur la moyenne géométrique a une formule exacte, et il est corrélé à 0,995 avec le vrai. On simule les deux et on corrige l'erreur commise sur le premier. On obtient la même précision avec environ 100 fois moins de scénarios. Vérification : le Monte Carlo retrouve le prix de la formule fermée pour la version mensuelle (6,30 ± 0,02 contre 6,32).
Bon à savoir
Les krachs sont plus fréquents qu'on ne le croit
Les manuels disent qu'une chute du pétrole de plus de 9 % en un jour n'arrive presque jamais. Depuis 2010, il y a eu des journées à −25 %, et pire en avril 2020. Un négociant doit se protéger contre des chutes bien plus fortes que ce qu'on imagine, surtout quand le marché est déjà agité, comme en ce moment.
Pour aller plus loin : modèle à sauts, valeurs extrêmes, test sur 2020-2026
1. Les krachs du pétrole : sauts et valeurs extrêmes
Introduction aux modèles de sautMesures de risque en finance et extrêmes
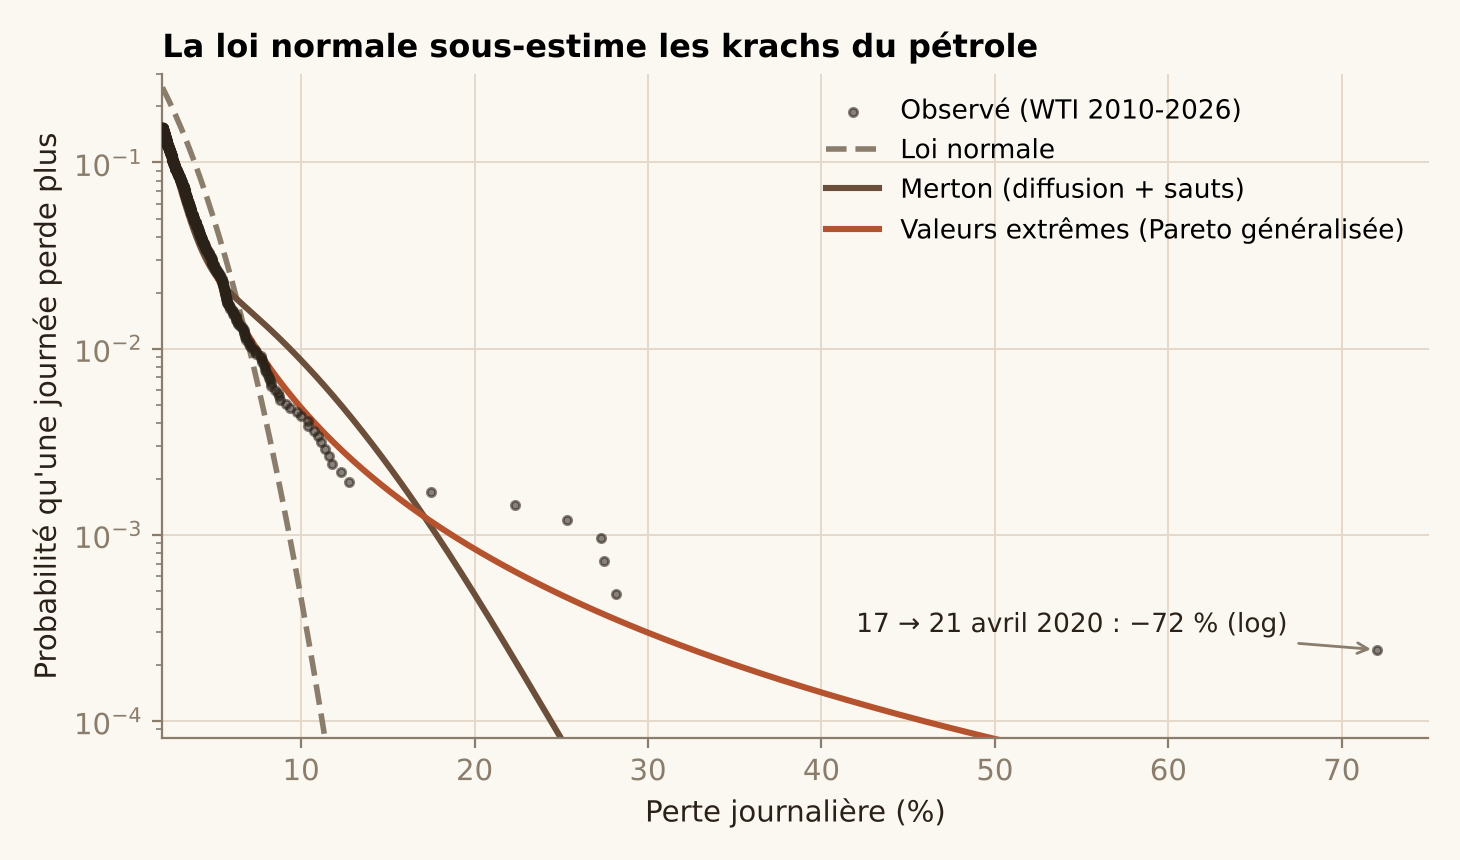
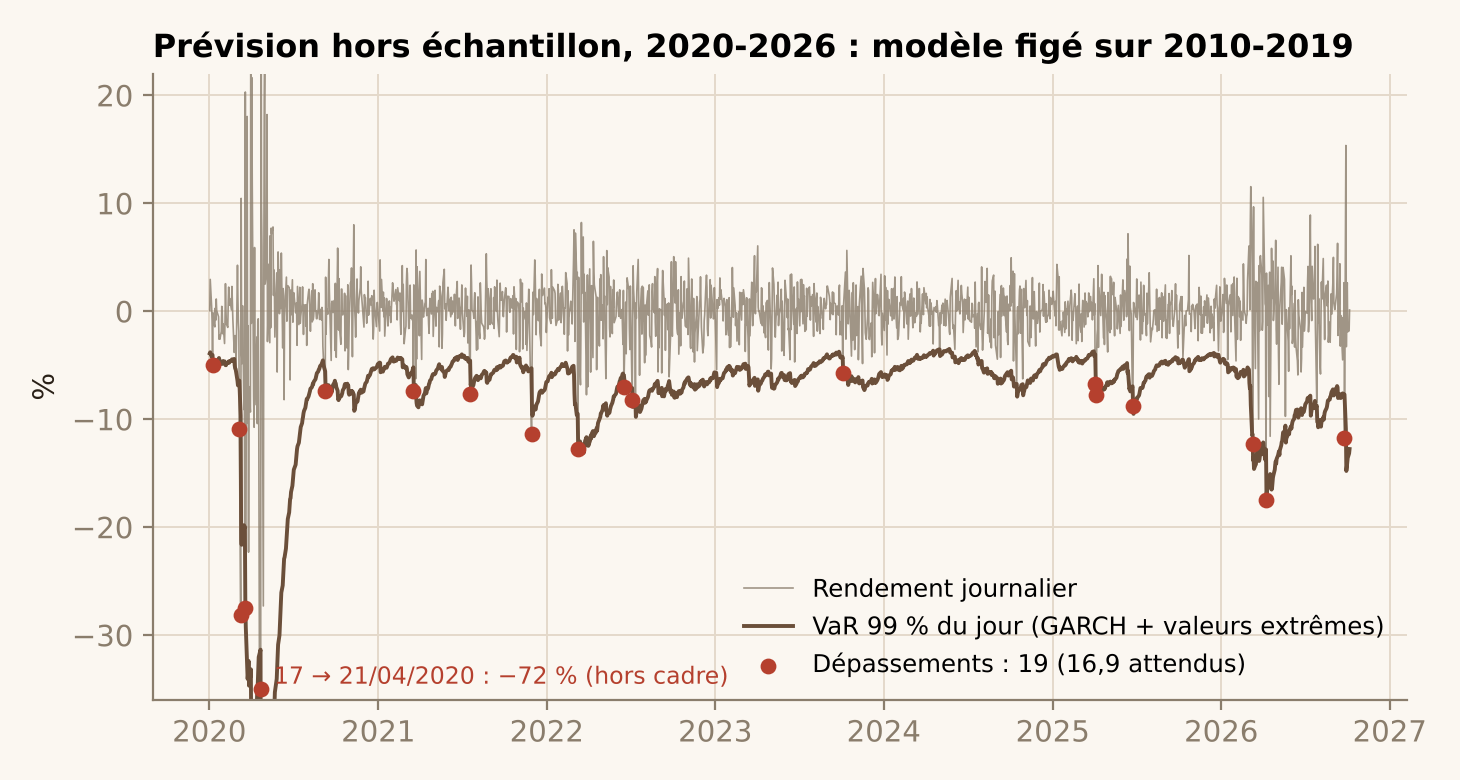
J'utilise les 4 148 rendements journaliers du WTI de 2010 à octobre 2026 (EIA). Les rendements sont logarithmiques ; le jour à prix négatif est retiré, car son logarithme n'existe pas (le rendement du 17 au 21 avril vaut donc −72 %). Je compare trois façons de décrire les grosses pertes :
- La loi normale : le cas de référence.
- Le modèle à sauts de Merton (1976) : un mouvement continu, plus des sauts qui arrivent au hasard (processus de Poisson). Estimé par maximum de vraisemblance, il trouve environ 21 sauts par an, d'écart-type 7 %. Le test du rapport de vraisemblance rejette massivement la loi normale (statistique 2 217).
- La théorie des valeurs extrêmes : on ne modélise que les 5 % pires journées, avec une loi de Pareto généralisée. Son indice de queue ξ vaut 0,38 (IC 95 % bootstrap : 0,19 à 0,57). Un ξ positif signifie une queue épaisse : les catastrophes décroissent lentement.
| Perte journalière | Normale | Merton | Valeurs extrêmes | Observé |
|---|---|---|---|---|
| VaR 99 % (1 jour sur 100) | 7,0 % | 9,3 % | 7,4 % | 7,1 % |
| VaR 99,9 % (1 jour sur 1 000) | 9,3 % | 17,8 % | 18,7 % | 24,9 % |
| CVaR 99 % (moyenne des pires 1 %) | 8,0 % | — | 12,4 % | 12,8 % |
À 99 %, les modèles se valent. À 99,9 %, la loi normale annonce 9 %, alors que les données montrent 25 % : c'est là que se jouent les faillites de négociants.
Le vrai test : prévoir des crises qu'on n'a pas vues
J'estime chaque modèle sur 2010-2019, puis je compte combien de fois la perte réelle a dépassé la VaR 99 % entre 2020 et 2026. Sur 1 690 jours, on attend environ 17 dépassements.
| Modèle (estimé sur 2010-2019) | Dépassements | Attendus | Test de Kupiec (p) |
|---|---|---|---|
| Loi normale, volatilité fixe | 69 | 16,9 | < 0,001 |
| Merton (sauts), volatilité fixe | 47 | 16,9 | < 0,001 |
| Valeurs extrêmes, volatilité fixe | 51 | 16,9 | < 0,001 |
| GARCH(1,1) + loi normale | 39 | 16,9 | < 0,001 |
| GARCH(1,1) + valeurs extrêmes | 19 | 16,9 | 0,61 |
Les trois premiers modèles échouent pour la même raison : la volatilité du pétrole arrive par vagues (2020, 2022, 2026). Un modèle à volatilité fixe sous-estime le risque pendant chaque vague. La combinaison de McNeil et Frey (2000) règle le problème : un GARCH suit la volatilité du jour, et les valeurs extrêmes décrivent les chocs une fois cette volatilité retirée. C'est le seul modèle qui passe le test.
Stocker ou vendre ?
Si le prix est bas, garder son pétrole en cuve en attendant qu'il remonte peut rapporter. À 50 $, attendre vaut environ 7 $ par baril. Mais au prix d'aujourd'hui, 96 $, il faut vendre tout de suite : selon le modèle, le prix a plus de chances de redescendre vers son niveau habituel, autour de 65 $.
Pour aller plus loin : le stockage comme une option américaine (Longstaff-Schwartz)
3. Quand vendre un baril stocké : arrêt optimal
Options américaines : théorie et méthodes numériquesConvexité, optimisation et contrôle stochastique
Je le résous de deux façons, qui doivent donner le même résultat :
- Longstaff-Schwartz (2001) : on simule 100 000 trajectoires, puis, en remontant le temps, on estime par régression la valeur d'attendre en fonction du prix. On garde la règle obtenue, et on l'évalue sur 100 000 nouvelles trajectoires pour ne pas surestimer la valeur.
- Programmation dynamique sur grille : l'équation de Bellman calculée sur 1 500 niveaux de prix, avec une quadrature de Gauss-Hermite. C'est la référence.
Les deux méthodes s'accordent à quelques centimes près, pour tous les prix testés.
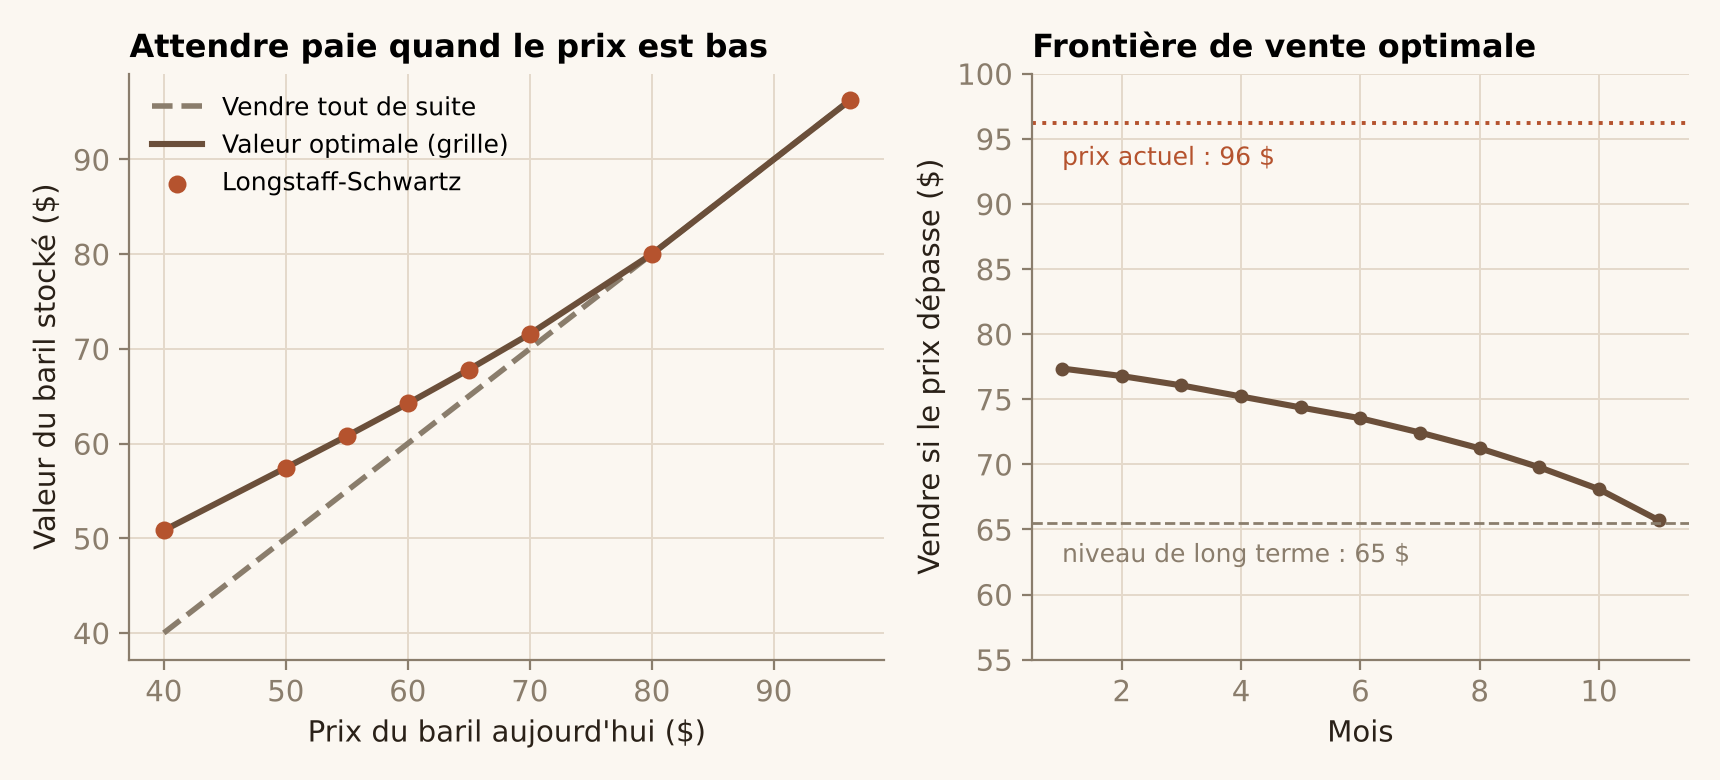
À 50 $, garder le baril vaut 57,44 $ : attendre rapporte 7,44 $. Au prix actuel de 96 $, la règle dit de vendre tout de suite : le prix est au-dessus de la frontière (77 $ le premier mois, qui descend vers 66 $ à l'échéance).
Hypothèses : prix du WTI au 6 octobre 2026 (96,24 $), probabilité de faillite de 15 % par an, plus forte quand le prix baisse, financement à 4 %. La remise de 7,40 $ est une hypothèse : aucune donnée publique ne la mesure. Le code est sur GitHub.